
フリープランナーになるためのステップ②~確定申告編

この記事は2024年12月に書いたものです。確定申告書AとBは、令和4年分(2023年に提出する分)から「確定申告書」の1種類にまとめられ、確定申告書Aはなくなりました。
はじめに
ステップ①では、フリープランナーになるための心構えなどをお伝えさせていただきました!
今回は、ステップ②として、確定申告についてご紹介します!フリープランナーとして活動する中で、確定申告は必ず必要になってきます!
最初は少し難しく感じるかもしれませんが、このブログでわかりやすく解説するのでご安心を!
まずはじめに、確定申告書には確定申告書Aと確定申告書Bの2種類があり、それぞれ使う場面が異なります!
どちらを選べばよいのか迷う方も多いでしょう。
今回は、確定申告書AとBの違いと、どの申告書を選ぶべきかについて、わかりやすく解説します!
確定申告書AとBの違い
確定申告書AとBは、どちらも確定申告をするために必要な書類ですが、どちらを選ぶかは自分の収入状況や業務形態によって決まります。ここで、まずはそれぞれの申告書の特徴を説明します。
| 申告書 | 使う方 | 例 |
|---|---|---|
| 確定申告書A | 主に給与所得者や雑所得がある方が使います。 | 事務職として働きながら、フリープランナー業務を副業として行っている場合など |
| 確定申告書B | 事業所得がある方や、青色申告を選ぶ場合に使います。 | フリープランナーを専業として事業所得を得ている場合など |
どの申告書を選ぶべきか?
確定申告書AかBを選ぶ際には、自分の収入状況や業務形態に応じて判断することが重要です。自分の働いて得たフリープランナーの収入が、「事業所得かどうか」という基準で選択します!
具体的には、以下の基準に基づいて選択することとなります!
事業所得に該当する基準
事業所得に該当する収入がある場合、確定申告書Bを使う必要があります。
以下の2つの基準に該当する場合、事業所得として申告することになりますよ!
- 年収300万円以上かそれ以下か
- 帳簿をつけているかつけていないか
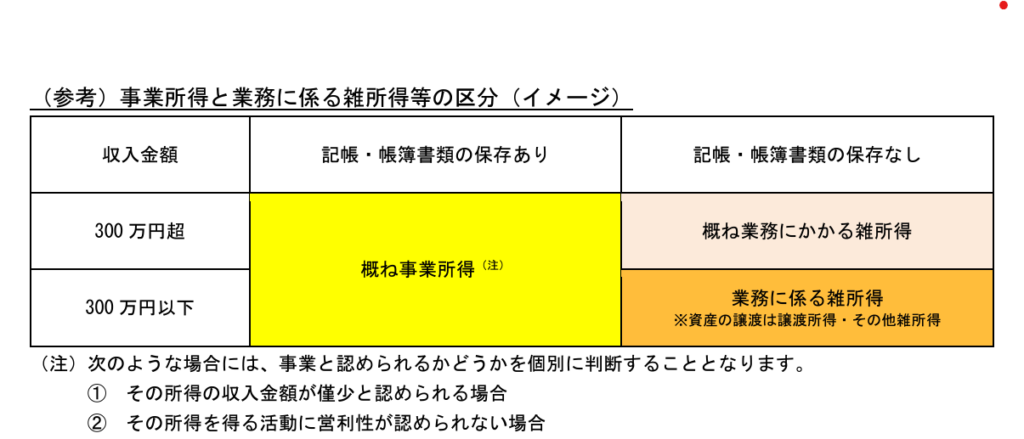
※国税庁「「所得税基本通達の制定について」の一部改正について(法令解釈通達)
この上記二つの項目に該当する場合、事業所得として確定申告書Bを使い、申告を行います!
副業プランナーの場合
副業としてフリープランナー業務を行う場合、給与所得がメインでプランナー業務が副収入というケースが多いかと思います!
この場合、確定申告書Aを使うことが一般的ですが、以下のような条件も考慮する必要があります!
- 給与所得がメインで、フリープランナーとしての収入が300万円未満で帳簿をつけていない場合であれば、確定申告書Aを使用します。この場合、副業であるフリープランナーの収入の額が少ないため、簡便に処理できるAを選びます!
- しかし、副業であってもフリープランナーとしての収入が年間概ね300万円を超え、且つ帳簿をつけている場合、その収入は事業所得に該当するため、確定申告書Bを使う必要があります!この場合、青色申告特別控除や経費計上を活用することで、節税することができます!
専業プランナーの場合
専業プランナーとして働いている場合、フリープランナーとしての収入が事業所得に該当することが多くなると思います!
この場合は、確定申告書Bを使うことが一般的です!以下のポイントも考慮し、確定申告書Bを選びましょう!
- 事業所得に該当するため、確定申告書Bを使用
- 青色申告を選択すれば、最大65万円の青色申告特別控除を受けられる
青色申告を選ぶと、経費計上の幅が広がり、税額を軽減できます。また、赤字の繰越や家族給与の計上などの特典も受けることができます。
青色申告と白色申告の違い
| 青色申告 | 白色申告 | |
|---|---|---|
| 帳簿の管理 | 複式簿記を使って帳簿をつける | 簡易的な収支内訳書を使って管理 |
| 控除額 | 最大65万円の青色申告特別控除 | 控除が少ない |
| メリット | 経費計上の幅が広く、税金を軽減できる | 申告が簡単で手間が少ない |
| デメリット | 帳簿をきちんとつける必要があり、手間がかかる | 税金の軽減効果が青色申告に比べて低い |
源泉徴収と確定申告
源泉徴収について
業務委託契約で得た報酬に源泉徴収が行われることもあります。源泉徴収とは、報酬を受け取る前に、支払い者が税金を差し引いて税務署に納める制度です!
多くの場合、報酬が一定金額以上になると、源泉徴収が行われますが、職種によっても異なります。フリープランナーの仕事は、一般的に源泉徴収されないことが多いですが、次のような収入の場合は源泉徴収が必要になるので、認識しておくことが大事です!
- 講演料
- 原稿料
- 広告契約など
源泉徴収が行われる場合
- 業務委託契約で得る報酬が、特定の金額(例えば50,000円以上)を超えた場合。
- 講演料や原稿料、広告契約など、特定の報酬に対して源泉徴収が適用されます。
確定申告での対応方法
- 源泉徴収が行われた場合、確定申告でその金額を申告することで、過剰に徴収された税金を還付してもらうことができます!これは、源泉徴収された税額が最終的な納税額ではなく、あくまで仮の納税額であるためです!
- 源泉徴収票(支払調書)が手元に届くはずですので、その金額を基に、確定申告書に記載します。これにより、実際の税額が計算され、過剰に支払った分が還付されます!
まとめ
確定申告書AとBの選択は、自分の収入状況や業務形態に応じて決まります。副業プランナーと専業プランナーでは選ぶべき申告書が異なり、事業所得に該当する基準を理解することが重要です。
■ このブログの要点
- 副業プランナー:給与所得がメインで、①フリープランナーの収入が300万円未満、②帳簿をつけていない場合は確定申告書Aを使用。上記の2つの基準に当てはまらない場合は事業所得に該当し、確定申告書Bを選ぶ
- 専業プランナー:フリープランナー業務が事業所得に該当することが多くなるため、確定申告書Bを使い、青色申告特別控除を受けることができる
- 青色申告を選ぶことで、税金を軽減する大きなメリットを享受できる
- 源泉徴収された税額は、あくまで仮の納税額
☑ 次にすること
- 事業所得に該当する場合は青色申告を選ぶ
- 源泉徴収がある場合は、過剰に支払った税金を還付してもらうための手続きをしっかり行う
- 不安な方は、弊社のフリーに強い税理士の紹介サポートを活用する
自分の状況に合わせて、どの申告書を使うべきかをしっかりと判断し、税金の負担を軽減しましょうね!
もう一度、結婚式の仕事をしてみませんか
新規接客・打合せ・当日の担当のお仕事を、各地の婚礼施設からご紹介しています。まずは現役のフリープランナーとの個別相談会で、実際の働き方を聞いてみてください。
- 土日だけOK
- 月2日から
- ブランクがあっても相談できます
執筆者
株式会社永光 代表取締役 高橋 龍一
婚礼の現場とフリーのウエディングプランナーを経て、2018年からウエディングプランナーの業務委託サービス「プラスワン・プランナー」を運営しています。

こちらもおすすめ
-
フリープランナーの単価と実質時給
このブログの概要|読了目安:約13分 弊社は2025年2月20日のブログ「「好きを仕事にする」理想と現実」で、フリープランナーには収入が変動するという現実があることを書きました。というのも、業務委託で・・・
-
業務委託の「振込額」と「手取り」の違い
このブログの概要|読了目安:約8分 弊社は2025年10月18日のブログ「業務「委託」と「丸投げ」の違い」で、業務委託という契約の考え方を書きました。このブログでは、その業務委託で受け取った報酬が、口・・・
-

フリープランナーになるためのステップ①
はじめに そろそろフリープランナーとして活動を始めたいと考えている方も多いのではないでしょうか?? でも、どんなステップを踏めばいいのか、ちょっと不安な気持ちもあるかもしれませんね。心配いりません! ・・・
-
フリープランナーの始め方!3つの契約スタイルとその違いを徹底解説!
婚礼業界では、フリープランナーとして活躍する人が年々増えています!この記事では、次の3つを詳しく解説します。 フリープランナーの始め方 婚礼施設で働く魅力 注意点 フリープランナーを始める第一歩として・・・