
フリープランナーが選ぶべき保険・共済と具体的な加入先!
フリープランナーとして活躍するためには、仕事上のリスクや将来の資産形成に備えることが重要です!今回のブログでは、公的保険と民間の制度を分けて、具体的な掛け金の幅や特徴をわかりやすく紹介します!フリープランナーとしての「もしも」と「今後」に備えましょう!
📋 フリープランナーが検討すべき保険・制度一覧
公的保険・共済(国が提供する制度)
| 保険・共済名 | 加入先 | 掛け金(月額) | 主な保障内容 | 節税効果 |
|---|---|---|---|---|
| 小規模企業共済 | 中小企業基盤整備機構 | 1,000円~70,000円 | 廃業・退職時に退職金として受け取り | ◎掛け金全額所得控除 |
| 国民健康保険 | 各自治体の役所 | 所得により異なる | 医療費の一部を公的負担 | ✖️ 節税効果なし |
| 国民年金基金 | 国民年金基金連合会 | 5,000円~68,000円 | 老後の年金を上乗せ | ○一部所得控除 |
| 労災保険(特別加入) | 労働基準監督署または事務組合 | 2,000円~5,000円程度 | 業務中のケガや事故を補償 | ✖️ 節税効果なし |
民間保険・資産形成制度(選択肢が多様な制度)
| 制度・保険名 | 加入先 | 掛け金(月額) | 主な特徴 | 節税効果 |
|---|---|---|---|---|
| iDeCo(個人型確定拠出年金) | 各金融機関(銀行・証券会社) | 5,000円~68,000円 | 老後資金を積立、運用益は非課税 | ◎掛け金全額所得控除 |
| NISA(少額投資非課税制度) | 各金融機関(銀行・証券会社) | 1,000円~積立上限なし | 少額投資の運用益が非課税 | △運用益非課税 |
| 傷害保険 | 損保会社(例:東京海上日動) | 1,000円~5,000円程度 | ケガによる通院・入院費を保障 | ✖️ 節税効果なし |
| 所得補償保険 | 損保会社・共済 | 2,000円~10,000円程度 | 病気やケガで収入が減った場合の補償 | ✖️ 節税効果なし |
| 積立型生命保険 | 生命保険会社(例:日本生命) | 5,000円~30,000円程度 | 死亡保障+資産形成 | △一部控除可能 |
🛡️ おすすめベスト3(民間制度)
iDeCo(個人型確定拠出年金)
- 特徴:老後資金を積み立てながら大きな節税効果が期待できる。
- 掛け金:月額5,000円~68,000円
- メリット:
- 掛け金は全額所得控除。
- 運用益も非課税。
- 加入先:楽天証券、SBI証券、各銀行など。
NISA(少額投資非課税制度)
- 特徴:少額から始められる投資制度で、運用益が非課税。
- 掛け金:月額1,000円~(上限は各制度により異なる)
- メリット:
- 長期的な資産形成が可能。
- 運用益が全額非課税。
- 加入先:楽天証券、マネックス証券、三菱UFJ銀行など。
所得補償保険
- 特徴:病気やケガで仕事ができない期間、収入を補償する保険。
- 掛け金:2,000円~10,000円程度(補償額により異なる)
- メリット:
- 長期間働けない場合でも生活を維持できる。
- 加入先:東京海上日動、三井住友海上など。
💡 節税を最大化するポイント
- 公的制度を最大限に活用
小規模企業共済やiDeCoで所得控除を活用し、税負担を軽減しましょう。 - 資産形成と保障をバランス良く
投資型のNISAやiDeCoと、リスクに備える保険をバランスよく組み合わせることで、安心感と将来の資産形成を同時に進められます。
📌 まとめ
フリープランナーとして成功するためには、将来のリスクと資産形成を考慮した準備が欠かせません!
■ このブログの要点
- 公的保険・共済には、小規模企業共済、国民健康保険、国民年金基金、労災保険(特別加入)がある
- 民間の制度のおすすめベスト3は、iDeCo(個人型確定拠出年金)、NISA(少額投資非課税制度)、所得補償保険
- 投資型のNISAやiDeCoと、リスクに備える保険をバランスよく組み合わせることで、安心感と将来の資産形成を同時に進められる
☑ 次にすること
- 公的保険(小規模企業共済や国民健康保険)で基盤を固める
- 民間の資産形成制度(iDeCoやNISA)を活用し、効率的な資産運用と節税を実現する
- 必要に応じて保険商品を選び、リスク管理と収入保障を強化する
まずは、ご自身の収入やライフスタイルに合わせて最適な制度を検討し、将来への安心を手に入れましょう!!
あわせて読みたいブログ:フリープランナーとして自分の強みを見つけ、強くする方法!
もう一度、結婚式の仕事をしてみませんか
新規接客・打合せ・当日の担当のお仕事を、各地の婚礼施設からご紹介しています。まずは現役のフリープランナーとの個別相談会で、実際の働き方を聞いてみてください。
- 土日だけOK
- 月2日から
- ブランクがあっても相談できます
執筆者
株式会社永光 代表取締役 高橋 龍一
婚礼の現場とフリーのウエディングプランナーを経て、2018年からウエディングプランナーの業務委託サービス「プラスワン・プランナー」を運営しています。

こちらもおすすめ
-
業務委託の「振込額」と「手取り」の違い
このブログの概要|読了目安:約8分 弊社は2025年10月18日のブログ「業務「委託」と「丸投げ」の違い」で、業務委託という契約の考え方を書きました。このブログでは、その業務委託で受け取った報酬が、口・・・
-
フリープランナーになるためのステップ④~控除編
はじめに 確定申告を行う際、税負担を軽減するために利用できる控除があります!これらの控除は、フリープランナーとしてのお仕事においても適用可能で、適切に活用することで、税金の負担を減らすことができます。・・・
-
【会計思考×フリープランナー】スキルは「価値増殖資産」!減価償却の逆をいく、フリープランナーの新視点
はじめに スキルは「価値増殖資産」!人的資本を超える自己投資戦略 フリープランナーとして働く皆さんは、スキルを「資産」として捉えたことはありますか?多くの人が「人的資本」という言葉を耳にしたことがある・・・
-
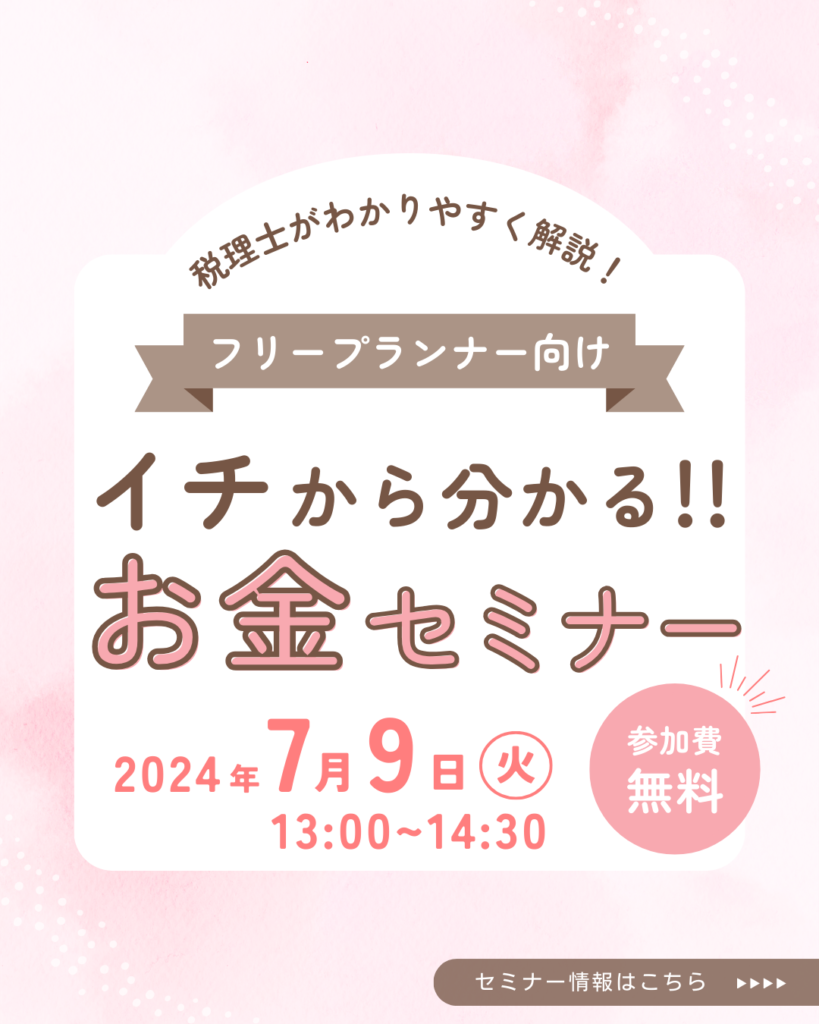
2024.7.9 フリープランナー向け「お金のセミナー」開催!
いつもありがとうございます!2024.7.9(火)に、フリープランナーおよびフリープランナーに関心がある方向けの「お金のセミナー」を開催します! 詳しくは以下のインスタ投稿を御覧ください! みなさんの・・・